isybank

- 5.32K Recensioni
- 4,1
- Download
- 1.000.000+
 Analisi di Mobxio
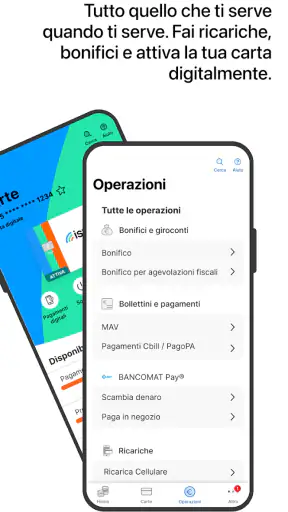
Quando penso a una banca da usare soprattutto dal telefono, la domanda non è soltanto se l’app sembri moderna: voglio capire se riesco a iniziare un rapporto senza trasformare una commissione semplice in una trafila. isybank è l’app finanziaria di Intesa Sanpaolo SPA pensata per gestire l’apertura di un conto online da smartphone. Il suo punto di forza, almeno nell’impostazione, è portare il primo passo dentro un percorso digitale; per me ha senso soprattutto se preferisci fare le operazioni quotidiane sul telefono e non cerchi un rapporto costruito attorno alla filiale.
Dal bisogno di un conto alla scelta di partire dallo smartphone
La situazione più adatta è piuttosto concreta: hai deciso di valutare un conto e vuoi iniziare senza andare allo sportello. L’app è gratuita da scaricare e la proposta si rivolge a chi vuole aprire il conto online. Questo non significa che ogni passaggio sia privo di verifiche o che il conto sia automaticamente adatto a chiunque: prima di cominciare, io chiarirei che cosa ti serve davvero, come ricevere entrate, quali pagamenti fai più spesso e quanto valore dai all’assistenza in presenza.
La distinzione conta perché isybank non va giudicata come un semplice portafoglio digitale da affiancare a un conto già esistente. È collegata a un percorso bancario: l’app è l’ingresso e, una volta cliente, il telefono diventa il punto naturale da cui seguire il rapporto. Se invece vuoi soltanto dividere una spesa tra amici o tenere una piccola somma per acquisti occasionali, una soluzione più circoscritta potrebbe risultare più immediata e meno impegnativa.
Io la prenderei in considerazione anche come conto principale, ma solo dopo aver confrontato condizioni e servizi con le tue abitudini. Un conto gestito da app può essere comodo per chi controlla spesso il saldo e preferisce organizzare tutto in autonomia; può pesare di più per chi vuole parlare con una persona prima di ogni decisione o considera la filiale una parte importante del servizio. La comodità del canale non sostituisce il controllo dei dettagli contrattuali.
Un percorso digitale da affrontare con calma
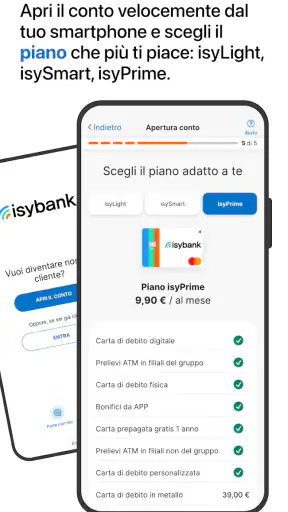
La prima cosa pratica è verificare che il telefono sia compatibile: il requisito minimo indicato è Android 10. Poi conviene ritagliarsi un momento senza fretta, con una connessione affidabile e i documenti personali a portata di mano. Non è un trucco nascosto, ma una scelta di buon senso: quando si avvia una richiesta bancaria, dover interrompere il flusso per cercare informazioni aumenta la possibilità di lasciare il lavoro a metà.
Il percorso è pensato per condurre dall’app all’apertura online, ma io non lo tratterei come una registrazione da completare distrattamente mentre faccio altro. Leggere con attenzione le schermate e ricontrollare quello che si inserisce è più utile che procedere velocemente. In particolare, quando si sta scegliendo un conto, distinguerei le informazioni necessarie a identificarsi da quelle che riguardano le condizioni del rapporto: sono due parti diverse della decisione e meritano entrambe attenzione.
Un accorgimento poco appariscente ma utile è decidere prima quale ruolo dovrà avere il conto. Se deve diventare quello delle entrate e delle spese ricorrenti, preparerei mentalmente una lista dei pagamenti da spostare e delle persone o attività a cui comunicare eventuali nuove coordinate. Se invece lo sto valutando per separare una parte del budget, mi chiederei come controllerò il saldo e quanto spesso userò l’app. Questa preparazione rende più facile capire se il risultato risponde al bisogno reale, non soltanto se il processo di apertura è comodo.
Non prometterei a me stesso che l’esperienza sarà identica per tutti: il completamento di un flusso bancario dipende anche dalla correttezza dei dati e dalla possibilità di seguire i passaggi richiesti. Per questo eviterei di iniziare quando ho poca batteria o so di dover lasciare il telefono a breve. La convenienza del digitale si vede soprattutto quando posso dedicare al percorso un’attenzione continua, senza confondere rapidità con fretta.
Il passaggio dall’app alla vita di tutti i giorni
Il vero banco di prova arriva dopo la decisione iniziale. Immagino un caso normale: ricevo un’entrata, ho alcune spese ricorrenti e voglio capire quanto resta disponibile prima di fare un acquisto non urgente. In una gestione da smartphone, l’abitudine che aiuta è aprire l’app prima di prendere la decisione, controllare la situazione e poi tornare alle proprie attività. Non serve trasformare ogni spesa in un’analisi; basta usare il conto come punto di controllo invece di affidarsi alla memoria.
Il secondo passaggio è organizzare le uscite che oggi partono da un altro conto. Qui c’è una frizione spesso sottovalutata: aprire un nuovo rapporto non sposta da solo bollette, accrediti o pagamenti già impostati. Io farei il cambiamento per gradi, verificando prima quali operazioni sono davvero ricorrenti e aggiornandole una alla volta. Così, se qualcosa continua a passare dal vecchio conto, è più facile individuare quale collegamento va modificato.
Questo lavoro di transizione è un buon modo per capire se il servizio si integra con la tua routine. Chi ha poche operazioni e usa già il telefono per quasi tutto potrebbe trovare naturale centralizzare la gestione. Chi ha una vita finanziaria più articolata, con molte scadenze e rapporti diversi, dovrebbe valutare quanto sia comodo tenere tutto sotto controllo da un’unica app e se preferisce affiancare un foglio di pianificazione o un altro strumento personale. L’app bancaria mostra il rapporto; non elimina la necessità di organizzare le proprie scadenze.
Un caso quotidiano in cui la gestione mobile può essere utile è la spesa fatta dopo il lavoro. Prima di pagare, posso controllare la disponibilità e distinguere una cifra effettivamente spendibile da quella che so già essere destinata a un addebito imminente. È un piccolo gesto, ma aiuta a non leggere il saldo come denaro completamente libero. La cautela resta importante: un controllo rapido non sostituisce la verifica delle operazioni che devono ancora essere contabilizzate o delle condizioni applicate al conto.
Quando entrano in gioco altri servizi e persone
Il percorso non finisce sul telefono. Se il conto diventa il centro delle spese, dovrai coordinarti con chi ti accredita denaro, con i fornitori dei pagamenti ricorrenti e, se condividi le spese, con le persone con cui le gestisci. Il mio consiglio è di non chiudere subito il vecchio conto soltanto perché quello nuovo è pronto: prima controllerei che gli accrediti e i pagamenti importanti seguano il percorso previsto. La transizione graduale è meno elegante, ma riduce il rischio di dimenticanze pratiche.
In famiglia o tra coinquilini, per esempio, cambiare il conto usato per una spesa comune comporta anche un passaggio di comunicazione. Non basta aggiornare la propria app: gli altri devono sapere quale riferimento usare e da quando. Questo è un limite generale dei cambi di banca, ma qui è particolarmente rilevante perché la proposta mette il telefono al centro e può far sembrare che basti completare l’apertura per aver concluso tutto. In realtà, il lavoro di coordinamento resta a carico dell’utente.
Se usi più strumenti finanziari, conviene inoltre mantenere chiaro quale app serve a cosa. isybank è una scelta da valutare come esperienza bancaria digitale, mentre un’app di pagamenti specializzata può essere più pratica per una funzione singola o per un gruppo che non vuole cambiare banca. Al contrario, passare da una raccolta di app separate a un conto gestito da un unico canale può semplificare la routine, purché l’app copra le necessità che usi davvero. La scelta migliore dipende meno dal numero di schermate e più da quanto spesso devi saltare da un servizio all’altro.
Per chi arriva da una banca tradizionale, il cambio riguarda anche le aspettative sull’assistenza. Se preferisci risolvere ogni dubbio parlando di persona con un referente, considera questo aspetto prima di trasferire tutte le operazioni. Se invece ti trovi bene a leggere le indicazioni e gestire le attività dal telefono, il modello digitale può essere più coerente con le tue abitudini. Non sceglierei isybank soltanto perché la procedura è online: sceglierei il canale che mi fa sentire in controllo anche quando qualcosa richiede attenzione.
Che cosa valuterei prima di affidarle il conto principale
Per me il risultato positivo non è semplicemente aver installato l’app: è riuscire a gestire il conto senza dover ricostruire ogni volta che cosa succede alle proprie spese. Dopo l’apertura, imposterei una routine leggera: controllare il rapporto con regolarità, verificare i pagamenti ricorrenti e rileggere ogni tanto le condizioni che riguardano l’uso effettivo del conto. Sono azioni semplici, ma impediscono che la comodità del telefono diventi una scusa per non seguire il proprio denaro.
La reputazione pubblica offre un’indicazione di diffusione, non una garanzia di esperienza personale: l’app ha una media di 4,1 su circa 13 mila valutazioni, e supera il milione di installazioni. Ci sono anche circa 5.300 recensioni, un campione che può aiutare a farsi un’idea generale, ma non sostituisce la prova sul proprio dispositivo e il confronto delle condizioni. Io leggerei i commenti cercando problemi ricorrenti e recenti, non prendendo una singola esperienza come verdetto definitivo.
L’app è gratuita, ha una classificazione PEGI 3 ed è arrivata il 25 maggio 2023. La versione attuale è la 1.20.0. Questi riferimenti aiutano a inquadrare il prodotto, ma la decisione più importante resta quella sul rapporto bancario: un’app scaricabile senza costo non significa che ogni servizio o operazione collegata sia priva di condizioni. Prima di spostare entrate e addebiti, leggerei con cura la documentazione relativa al conto che intendo aprire.
Un altro criterio pratico è la compatibilità con il modo in cui affronti gli imprevisti. Se hai bisogno di un interlocutore in presenza per sentirti tranquillo, confronta l’esperienza digitale con una banca che ti permetta di contare maggiormente sulla filiale. Se invece vuoi evitare spostamenti e preferisci gestire le attività ordinarie sul telefono, isybank può essere più vicina a ciò che cerchi. Nessuna delle due preferenze è più moderna o più corretta: conta quale riduce davvero l’attrito per te.
Dove il flusso può interrompersi
La prima possibile interruzione è la preparazione: connessione instabile, dati da recuperare o un momento scelto male rendono meno lineare qualsiasi apertura online. La seconda è la fase di transizione, quando bisogna aggiornare i rapporti esterni al conto. La terza è la distanza tra aspettativa e assistenza: chi immagina un servizio bancario interamente guidato da una persona potrebbe trovare poco adatto un modello in cui il telefono è il canale principale.
C’è poi il rischio di confondere la semplicità dell’accesso con la semplicità di tutte le decisioni finanziarie. Una schermata comoda non decide quali addebiti trasferire, quale conto usare come principale o come organizzare un budget. Io userei l’app per seguire il rapporto, ma terrei una lista delle modifiche ancora da fare finché il passaggio non è davvero completato. È un metodo elementare, e proprio per questo funziona meglio di affidarsi alla memoria durante una migrazione.
La valuterei meno favorevolmente se il mio bisogno principale fosse avere uno sportello vicino, confrontarmi spesso con un consulente o usare un conto soltanto per una funzione limitata. In quei casi una banca con una rete fisica più centrale nella relazione, o uno strumento specializzato per pagamenti circoscritti, potrebbe essere più adatto. Anche chi cambia conto raramente e non vuole occuparsi di trasferire pagamenti dovrebbe mettere in conto un po’ di lavoro organizzativo, anziché aspettarsi che l’app lo faccia al posto suo.
Il mio giudizio per chi sta decidendo
Consiglierei isybank a chi vuole affrontare l’apertura di un conto da smartphone e poi gestire il rapporto in modo autonomo, con una routine digitale già naturale. La proposta di Intesa Sanpaolo SPA è interessante soprattutto quando il vantaggio non è soltanto evitare un passaggio in filiale, ma poter tenere le attività bancarie vicino alle altre incombenze quotidiane. Il beneficio concreto si misura nella continuità: controllo, organizzazione e aggiornamento dei pagamenti devono funzionare insieme.
La mia riserva riguarda le aspettative. L’app può rendere più accessibile il percorso iniziale, ma non cancella le verifiche personali, la lettura delle condizioni né il lavoro necessario per spostare un conto nella vita reale. Se affronti questi passaggi con calma e preferisci un rapporto bancario orientato allo smartphone, la prenderei seriamente in considerazione. Se invece per te il valore decisivo è l’assistenza in presenza o vuoi un’app per una sola esigenza occasionale, sceglierei prima un’alternativa costruita meglio attorno a quel bisogno specifico.
Domande frequenti su isybank
Che cos’è isybank e a chi si rivolge?
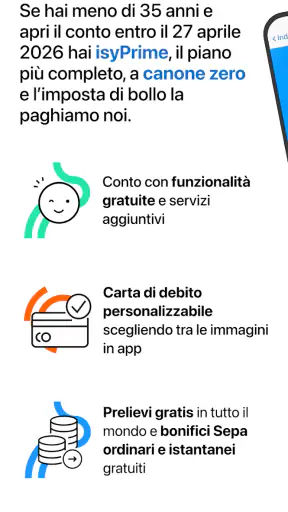
isybank è una banca digitale italiana accessibile tramite app, pensata per gestire le principali operazioni bancarie dallo smartphone. Consente di consultare il conto, effettuare pagamenti e tenere sotto controllo le spese senza dover andare in filiale per le attività quotidiane. Prima di scaricarla, verifica sul sito ufficiale quali conti e servizi sono disponibili, perché condizioni, costi e requisiti possono variare in base all’offerta e al profilo del cliente.
Come si apre un conto isybank dall’app?
In genere, l’apertura si avvia direttamente dall’app: occorre seguire la procedura guidata, inserire i dati richiesti e completare la verifica dell’identità con i documenti e i passaggi indicati. Potrebbero essere necessari uno smartphone compatibile e una connessione internet stabile. La disponibilità del conto dipende dai requisiti di ammissione e dalla verifica dei dati; prima di confermare, leggi il foglio informativo e controlla eventuali costi, limiti e condizioni.
Quali operazioni si possono fare con l’app isybank?
Dall’app è possibile accedere ai servizi bancari previsti dal proprio conto, come controllare saldo e movimenti, gestire carte e disporre pagamenti o bonifici, se inclusi nell’offerta sottoscritta. Le funzioni disponibili possono cambiare in base al tipo di conto, agli aggiornamenti dell’app e alle condizioni applicate. Per conoscere limiti operativi, commissioni e servizi effettivamente attivi, è consigliabile consultare i dettagli aggiornati nell’app o nei documenti ufficiali.
isybank è sicura per gestire conto e pagamenti?
L’app è progettata per consentire l’accesso ai servizi bancari tramite procedure di autenticazione e strumenti di sicurezza, che possono includere codici, biometria o conferme delle operazioni, secondo dispositivo e configurazione. La protezione dipende anche da come viene utilizzato lo smartphone: mantieni aggiornati sistema operativo e app, usa un blocco schermo sicuro e non condividere codici o credenziali. In caso di dispositivo smarrito o attività sospette, contatta subito l’assistenza ufficiale.
L’app isybank è gratuita e quali dispositivi supporta?
Il download dell’app può essere gratuito, ma questo non significa che ogni conto, operazione o servizio lo sia: canoni, commissioni e condizioni dipendono dall’offerta scelta e possono essere soggetti a modifiche. Prima di aderire, consulta il foglio informativo aggiornato. L’app è destinata ai dispositivi compatibili con i requisiti pubblicati negli store ufficiali; controlla versione minima di Android o iOS, spazio disponibile e aggiornamenti richiesti per evitare problemi di installazione o accesso.
I punti di forza di isybank
Aspetti da tenere a mente su isybank